Domain bagatellkündigung.de kaufen?
Wir ziehen mit dem Projekt
bagatellkündigung.de um.
Sind Sie am Kauf der Domain
bagatellkündigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bagatellkündigung.de kaufen?
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Steigende Materialkosten
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **


Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
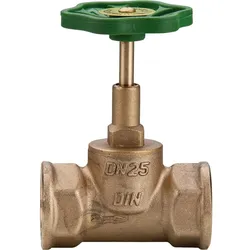
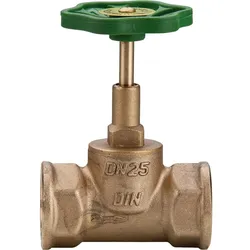
Durchgangsventil / Muffenanschluss steigende Spindel 1105,1"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung18,96 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
Ähnliche Suchbegriffe für Steigende Materialkosten
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung64,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.